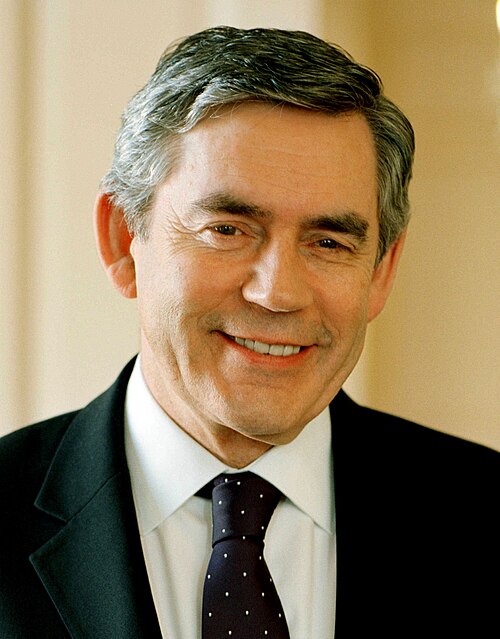
Portrait de Gordon Brown

Photo : Unknown photographer · OGL 3 · Wikimedia Commons

Né au Royaume-Uni · Nationalité britannique — Politique / institutions

Gordon Brown

Ancien Premier ministre britannique et ancien chancelier de l'Échiquier.

Fiche documentée couvrant 11 controverses, dont « Suppression en 1997 du crédit d'impôt sur les dividendes pour les fonds de pension » et « Vente d'environ 395 tonnes de réserves d'or britanniques à des prix historiquement faibles ».

Vous êtes concerné(e) ? Droit de réponse

Fiche Nº 0652 · Mise à jour le 12 octobre 2026

Portrait de Gordon Brown

Photo : Unknown photographer · OGL 3 · Wikimedia Commons

11Controverses documentées
18Sources
0Mise en examen · au total
0Condamnation

I. Controverses documentées

01

2010-04-28

Micro resté ouvert : Gillian Duffy qualifiée de « bigoted woman », puis excuses personnelles

Aucune procédure

La remarque privée, captée parce que son microphone était resté ouvert après leur échange à Rochdale, a provoqué une crise immédiate de campagne et des critiques sur son attitude envers les électeurs. Brown a déclaré avoir mal compris certains propos de Duffy, s'est dit profondément désolé et l'a rencontrée personnellement pour s'excuser. Duffy a accepté ses excuses mais a dit avoir été très blessée.

État de la preuve
Documenté
Imputation
Mise en cause personnelle

Sources · 2

  1. [1]
  2. [2]

Dernière vérification : 6 septembre 2026

Compléter cette controverse

02

1997-05-01–2009-06-02

Architecture tripartite de régulation financière créée en 1997 et fortement critiquée après la crise bancaire

Aucune procédure

Brown avait retiré à la Banque d'Angleterre plusieurs fonctions de supervision bancaire et créé la FSA dans une architecture dite tripartite. Après Northern Rock et le credit crunch, la House of Lords Economic Affairs Committee a estimé que le système n'avait pas protégé le système financier et que la responsabilité en matière de stabilité macroprudentielle était mal définie. Brown a défendu l'idée que la crise mondiale révélait surtout des insuffisances internationales et que l'architecture avait aussi permis une réponse coordonnée. Il s'agit d'une critique institutionnelle, pas d'une faute juridique personnelle.

État de la preuve
Documenté
Imputation
Mise en cause directe

Sources · 1

  1. [1]

Dernière vérification : 6 septembre 2026

Compléter cette controverse

03

2008-09-17–2009-03-08

Facilitation du rachat de HBOS par Lloyds pendant la crise bancaire et critiques ultérieures sur la destruction de valeur

Aucune procédure

Au plus fort de la crise, Brown et le Trésor considéraient une fusion rapide comme un moyen d'éviter l'effondrement de HBOS et une crise bancaire plus large. Le gouvernement a accepté une dérogation exceptionnelle au régime habituel de concurrence. Après l'aggravation des pertes de HBOS, des actionnaires et responsables ont soutenu que Lloyds avait été poussé vers une opération désastreuse et insuffisamment diligente. Brown a défendu une intervention d'urgence nécessaire à la stabilité financière. Aucun tribunal n'a conclu à une fraude ou un favoritisme personnel de Brown.

État de la preuve
Documenté
Imputation
Mise en cause directe

Sources · 2

  1. [1]
    The GuardianBrown clears way for Lloyds-HBOS mergerMédiaFiabilité élevée
  2. [2]
    The GuardianLloyds HBOS merger aftermathMédiaFiabilité élevée

Dernière vérification : 6 septembre 2026

Compléter cette controverse

04

2008-01-01–2009-02-26

Sous-location d'une partie de son bureau de circonscription au Labour : violation involontaire des règles des Communes

Procédure civile / administrative

Le comité a décrit le manquement comme facilement évitable mais involontaire. Il a aussi reproché au Premier ministre d'avoir tardé à répondre à la première demande du Parliamentary Commissioner for Standards. Brown avait déjà présenté ses excuses et aucune sanction lourde n'a été imposée. La fiche conserve explicitement l'absence de bénéfice personnel et le caractère mineur/inadvertent retenu par le comité.

État de la preuve
Documenté
Imputation
Mise en cause directe

Sources · 1

  1. [1]

Dernière vérification : 6 septembre 2026

Compléter cette controverse

05

2009-04-10–2009-04-16

Damian McBride : projet d'emails de diffamation contre des conservateurs et « full responsibility » assumée par Brown

Aucune procédure

Les messages avaient été élaborés avec Derek Draper pour un site politique envisagé et n'avaient finalement pas été publiés par eux. Downing Street a indiqué que Brown n'était pas au courant du projet avant sa révélation. Le scandale a néanmoins atteint directement la culture de son équipe politique en raison de la proximité de McBride avec le Premier ministre. Brown a renforcé les règles applicables aux special advisers et a présenté des excuses aux personnes visées.

État de la preuve
Documenté
Imputation
Responsabilité politique

Sources · 2

  1. [1]
  2. [2]

Dernière vérification : 6 septembre 2026

Compléter cette controverse

06

2007-10-18–2008-06-25

Perte par HMRC de deux disques contenant les données de 25 millions de bénéficiaires d'allocations familiales

Aucune procédure

Les disques avaient été envoyés par un membre junior du personnel de HMRC à la National Audit Office et n'étaient pas chiffrés. Le chancelier Alistair Darling a présenté l'affaire au Parlement et le président de HMRC a démissionné. Brown a présenté ses excuses pour les erreurs du gouvernement et a ordonné des revues de sécurité. L'acte matériel n'a pas été commis par Brown ; son imputation est limitée à la responsabilité politique de Premier ministre.

État de la preuve
Reconnu par l’intéressé

Sources · 2

  1. [1]
    The GuardianData loss: the timelineMédiaFiabilité élevée
  2. [2]
    The GuardianHMRC child benefit data lossMédiaFiabilité élevée

Dernière vérification : 6 septembre 2026

Compléter cette controverse

07

2007-03-21–2008-05-01

Abolition du taux d'impôt à 10 % : Brown reconnaît deux erreurs après les pertes subies par certains bas revenus

Procédure civile / administrative

La réforme abaissait le taux de base de 22 à 20 % mais supprimait simultanément le taux de départ à 10 %. Les crédits d'impôt et autres mesures compensaient une partie des ménages, mais plusieurs millions de contribuables risquaient de perdre. Face à une forte rébellion Labour, Brown a reconnu que deux groupes n'avaient pas été suffisamment protégés et le gouvernement a introduit une compensation fiscale. Il s'agit d'une erreur de conception de politique reconnue par Brown lui-même.

État de la preuve
Reconnu par l’intéressé
Imputation
Mise en cause directe

Sources · 2

  1. [1]
  2. [2]
    The GuardianBrown admits mistakes over 10p tax rateMédiaFiabilité élevée

Dernière vérification : 6 septembre 2026

Compléter cette controverse

08

2008-01-01–2008-10-13

Projet de détention antiterroriste de 42 jours : victoire très étroite aux Communes puis abandon après une défaite massive aux Lords

Aucune procédure

Le gouvernement invoquait la complexité croissante des enquêtes terroristes et proposait des garanties procédurales. Les défenseurs des libertés, une partie de l'opposition et des députés Labour estimaient la mesure disproportionnée et insuffisamment justifiée par les preuves. Le soutien des neuf députés du DUP a été décisif à la Chambre des communes, ce qui a suscité d'autres controverses politiques sur les concessions gouvernementales. Après la défaite aux Lords, le Home Office a retiré la disposition.

État de la preuve
Documenté
Imputation
Mise en cause personnelle

Sources · 2

  1. [1]
    The GuardianBrown wins dramatic victory on 42-day detentionMédiaFiabilité élevée
  2. [2]
    The GuardianBrown abandons 42-day detention after Lords defeatMédiaFiabilité élevée

Dernière vérification : 6 septembre 2026

Compléter cette controverse

09

1997-07-02–2007-01-22

Suppression en 1997 du crédit d'impôt sur les dividendes pour les fonds de pension

Aucune procédure

La réforme faisait partie d'une refonte de la fiscalité des sociétés et de l'investissement et rapportait plusieurs milliards de livres par an au Trésor. Les fonds de pension, actuaires et opposants ont soutenu qu'elle diminuait la valeur des actifs de retraite et pesait sur les régimes à prestations définies. Le gouvernement défendait une réforme destinée à supprimer une distorsion encourageant les distributions plutôt que l'investissement. Les estimations de coût à long terme varient fortement et la fiche n'attribue pas à cette seule décision la crise générale des pensions.

État de la preuve
Documenté
Imputation
Mise en cause directe

Sources · 1

  1. [1]
    London AssemblyRemoval of Tax Credits on Share DividendsDocument officielFiabilité très élevée

Dernière vérification : 6 septembre 2026

Compléter cette controverse

10

2007-09-01–2007-10-06

Renoncement à une élection anticipée en 2007 après des semaines de spéculation et des sondages devenus défavorables

Aucune procédure

Brown a déclaré qu'il voulait davantage de temps pour présenter sa vision de long terme et qu'une élection organisée à l'automne aurait été centrée de manière excessive sur la gestion de crises récentes. La décision est intervenue alors que plusieurs sondages indiquaient une remontée rapide des conservateurs dans les sièges marginaux. Le revirement a durablement nourri l'accusation d'indécision attachée à son début de mandat.

État de la preuve
Documenté
Imputation
Responsabilité politique

Sources · 1

  1. [1]
    The GuardianBrown: there will be no autumn electionMédiaFiabilité élevée

Dernière vérification : 6 septembre 2026

Compléter cette controverse

11

1999-05-07–2002-03-05

Vente d'environ 395 tonnes de réserves d'or britanniques à des prix historiquement faibles

Aucune procédure

Le programme a vendu environ 395 tonnes d'or et réinvesti les recettes dans un portefeuille de devises et d'obligations afin de diversifier les réserves. Le prix de l'or a fortement progressé les années suivantes, donnant lieu à des calculs rétrospectifs de pertes d'opportunité importantes. Brown et le Trésor ont soutenu qu'une réserve ne devait pas être jugée avec le recul sur le seul actif ayant ensuite le mieux performé et que la diversification poursuivait un objectif de gestion du risque. Aucune irrégularité juridique n'a été établie.

État de la preuve
Documenté
Imputation
Responsabilité directe

Sources · 2

  1. [1]
    The GuardianGold: Gordon Brown's sell-offMédiaFiabilité élevée
  2. [2]
    The GuardianGold price and Brown sell-offMédiaFiabilité élevée

Dernière vérification : 6 septembre 2026

Compléter cette controverse

II. Constellation des liens documentés

  • Fiche liée (portrait ou initiales) — cliquez pour l’ouvrir
  • Épaisseur du trait : nombre de références documentées
  • Survolez ou touchez un trait : controverses et sources

Deux fiches sont reliées lorsqu’une controverse documentée de l’une nomme l’autre. Le lien renvoie à cette controverse et à ses sources ; il n’indique pas une relation personnelle.

Liste des liens documentés (6)
  1. Denis MacShane2 références documentées
  2. Peter Mandelson2 références documentées
  3. Andrew Mountbatten-Windsor1 référence documentée
  4. David Davis1 référence documentée
  5. Jeremy Clarkson1 référence documentée
  6. Sadiq Khan1 référence documentée

III. Une information a changé ?

Une décision de justice nouvelle, une source manquante, une erreur ? Expliquez-nous ce qui doit être mis à jour : chaque demande est lue par l’équipe éditoriale.

iPhone et iPad

Installer Controversia

  1. Touchez Partager
  2. puis Sur l’écran d’accueil

Touchez Partager, puis Sur l’écran d’accueil.